

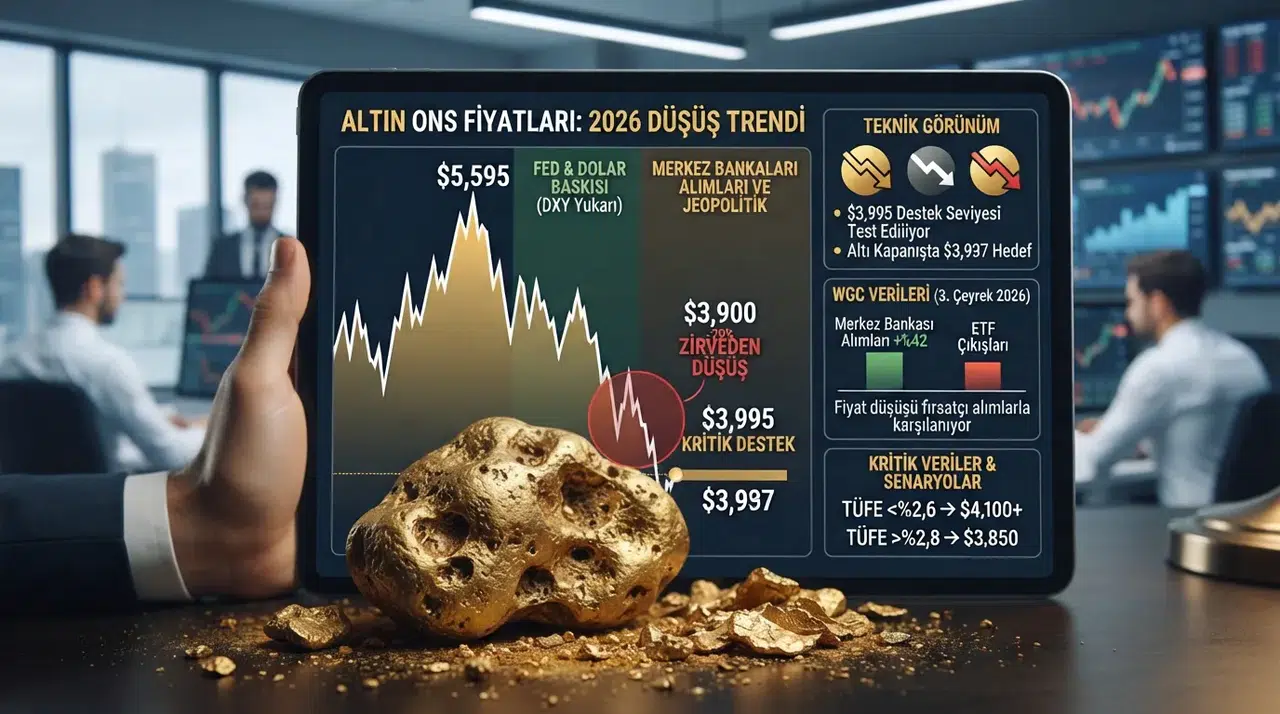
Fed'in sıkı faiz politikası beklentileri, yükselen reel tahvil getirileri ve güçlenen doların birleşimi altını ons başına 3.900 dolar seviyelerine çekti; yatırımcılar Kasım CPI verisi ve Aralık FOMC toplantısına odaklandı.
Ons başına 5.595 dolara kadar çıkan altın fiyatları, son dönemde yüzde 29 oranında gerileyerek 3.900 dolar civarına indi. BloombergHT verilerine göre fiyat düşüşünün temel motoru, Federal Reserve'in (Fed) 'daha uzun süre yüksek faiz' sinyalleriyle 10 yıllık reel tahvil getirilerinin 2007 sonrası en yüksek seviyelere tırmanması ve dolar endeksinin (DXY) Nisan 2025 zirvesine yaklaşması oldu. Faiz getirisi sağlamayan altının fırsat maliyeti bu ortamda kalıcı olarak arttı.
Teknik analizlerde spot altın için 3.995 dolar seviyesi kritik destek olarak öne çıkıyor. Bigpara verilerine göre bu seviyenin kapanış bazında kırılması halinde fiyatların 3.937 dolara kadar gerileyebileceği öngörülüyor.
Bu eşikler, Aralık başında açıklanacak Kasım TÜFE verisi ve 15-16 Aralık tarihli FOMC toplantısına kadar geçerliliğini koruyacak. Piyasa beklentilerine göre TÜFE yıllık bazda %2,6'nın altına gelirse reel getiri baskısı gevşeyerek 4.050-4.100 dolar bandına doğru teknik bir toparlanma başlayabilir.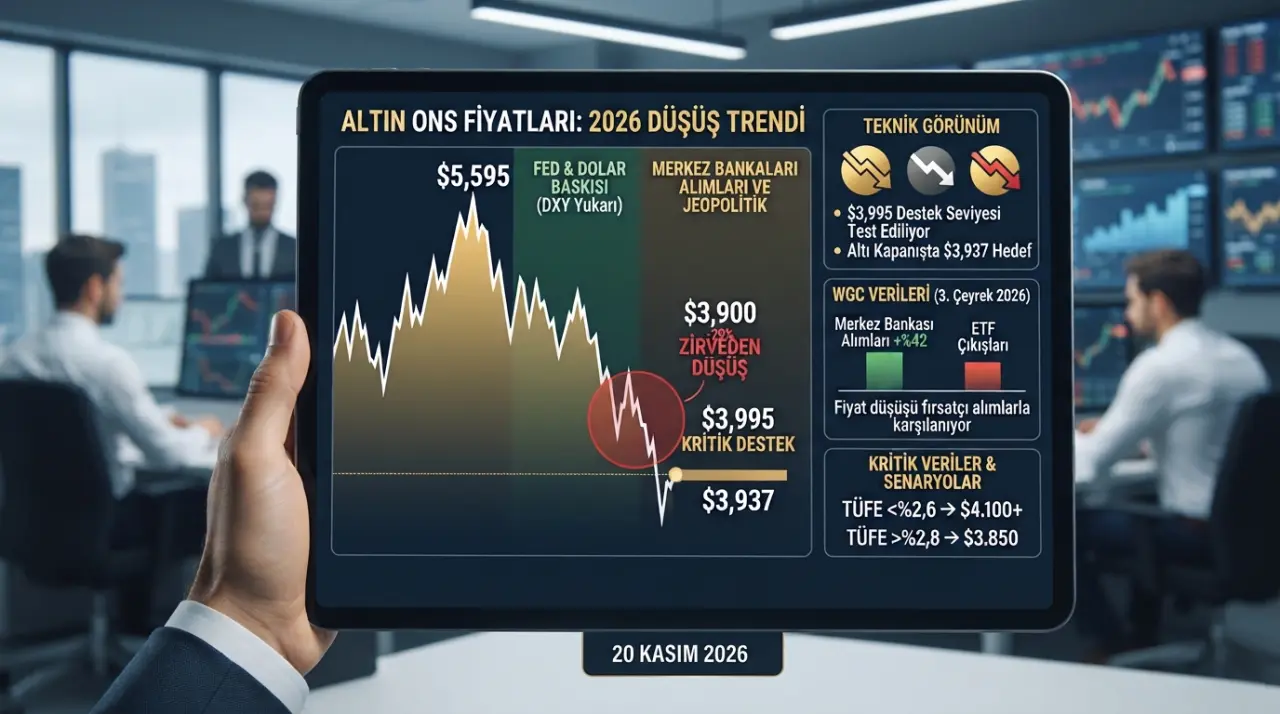
Merkez bankaları alım hızını artırdı, ETF çıkışları dengeledi
Dünya Altın Konseyi (WGC) verilerine göre 2026 yılı üçüncü çeyreğinde merkez bankaları altın alımlarını geçen yıl aynı döneme göre %42 artırarak 321,2 tona çıkardı. Bu gelişme, fiyat düşüşünün yapısal bir talep kaybı yerine fırsatçı birikim süreci olduğunu gösteriyor ve fiyatlara bir zemin oluşturuyor. Ancak bu destek, altın destekli ETF'lerden devam eden net çıkışlar ve spekülatif uzun pozisyonların kapanmasıyla dengeleniyor; bu durum fiyatların yukarı yönlü hareketini şimdilik sınırlı tutuyor.
Altının üretim maliyeti 1.800 dolar civarında
Değerlendirme raporunda altın madenciliğinin üretim maliyetlerine de yer verildi. Ons başına yaklaşık 1.800 dolar olarak hesaplanan üretim maliyetinin uzun vadede fiyatlar açısından önemli bir unsur olduğu belirtildi.
Mevcut fiyat seviyelerinde madencilik şirketlerinin kâr marjlarının daralmasının yeni üretim yatırımlarının ertelenmesine neden olabileceği ifade edildi. Üretimin azalması veya yeni yatırımların yavaşlamasının ise uzun vadede arz üzerinde baskı oluşturabileceği kaydedildi.
Üretim maliyetleri ons başına yaklaşık 1.800 dolar seviyesinde seyrediyor. Mevcut fiyatlarda madencilerin kâr marjları daraldığı için yeni keşif ve yatırım projeleri ertelendiği biliniyor. Bu durum uzun vadede arz tarafını sıkıştırarak fiyatların altını destekleyebilir, ancak kısa vadede etki sınırlı kalıyor.
Yön belirleyeceki iki kritik takvim
Yatırımcılar için önümüzdeki haftalar kritik öneme sahip. Kasım TÜFE verisi enflasyonun %2,6 altına inip inmediğini gösterecek; yüksek bir veri (örneğin %2,8 üzeri) Fed'in sıkı tonunu pekiştirerek reel getirileri ve dolayı altın fiyatlarını 3.800-3.850 dolar bandına kadar itebilir. Aksine, enflasyonda yumuşama sinyalleri alırsa Fed 'veriye bağımlı' diline dönebilir ve dolar zayıflayarak altını 4.100 dolar üzerine taşıyabilir.
Jeopolitik riskler de alternatif bir senaryo oluşturuyor. Orta Doğu veya Ukrayna'da gerginlik artarsa güvenli liman talebi altını 4.200 dolar üzerine zorlayabilir ve teknik destek seviyelerini geçersiz kılabilir. DXY'de beklenmedik bir zayıflama da kısa pozisyonların sıkışmasına yol açarak hızlı bir geri dönüşü tetikleyebilir.
Merkez bankası rezerv alımlarının son çeyrekte de %40 üzeri büyüme hızı sürdürüp sürdürmeyeceği, ETF akışlarının net girişa dönüp dönmeyeceği ve Fed'in Aralık toplantısındaki dil seçimi, altının önümüzdeki aydaki seyrini belirleyecek temel değişkenler olarak izleniyor.
(Raporda bazı verilerin doğrulanamadığı özellikle belirtiliyor. Reel tahvil getirilerinin 2007 sonrası zirveye çıktığı iddiası yeterli kaynakla doğrulanmamış; Kasım ayı enflasyonunun yüzde 2,6 olacağı varsayımı da henüz kesinleşmiş veri olarak sunulmuyor. Bu nedenle haberde söz konusu seviyeler kesin sonuç değil, raporun senaryo ve öngörüleri olarak aktarıldı. Rapordaki fiyat seviyeleri de yatırım tavsiyesi niteliğinde değildir.)