

Avrupa Merkez Bankası (ECB), yapay zekâ teknolojilerindeki hızlı yükselişin küresel hisse senedi piyasalarında yeni bir teknoloji balonu riskini artırdığı uyarısında bulundu. ECB’ye göre mevcut yüksek değerlemeler, 1990’ların sonundaki dot-com dönemini hatırlatırken, olası sert bir düzeltmenin Euro Bölgesi ekonomisi üzerinde de önemli etkileri olabilir.
ECB’nin 17 Ağustos 2026 tarihli analizinde, yapay zekâ yatırımlarının teknoloji şirketlerinin hisselerinde güçlü bir ralliye yol açtığı ve özellikle ABD borsalarında değerlemelerin tarihsel zirvelere yaklaştığı belirtildi. Euro Bölgesi’nde de hisse senedi değerlemelerinin yükseldiği ancak ABD’ye kıyasla daha sınırlı kaldığı ifade edildi.
ABD borsalarında değerlemeler tarihi seviyelere yaklaştı
ECB, ABD hisse senedi piyasasının değerlemesini ölçmek için kullanılan döngüsel olarak düzeltilmiş fiyat/kazanç oranı (CAPE) göstergesinin tarihsel zirvesine yakın olduğunu belirtti.
Banka, yatırımcıların yapay zekânın ekonomiyi dönüştüreceği ve şirket kârlarını artıracağı beklentisiyle ABD ve Avrupa piyasalarında teknoloji hisselerine yönelik güçlü bir iyimserlik sergilediğini aktardı.
ECB ekonomistlerine göre mevcut seviyelerde bir düzeltme yaşanması olası görünüyor. Ancak yapay zekânın beklenenden daha dönüştürücü olması durumunda, olası bir düzeltmenin ardından şirket değerlemelerinin bugün olduğundan çok daha yüksek seviyelere ulaşması da mümkün.
Yapay zekâ balonu neden oluşabilir?
ECB, teknoloji devrimlerinin sıklıkla hızlı yükseliş ve ardından sert düzeltme dönemleriyle karşılaştığını belirtiyor.
yüzyıldaki demiryolu yatırımları, 1920’lerde elektrik ve radyo teknolojilerinin yaygınlaşması ve 1990’larda internet şirketlerinin yükselişi bu döngünün geçmiş örnekleri arasında gösteriliyor. Bu dönemlerde gerçekten dönüştürücü teknolojiler büyük yatırımlar çekerken, teknolojiyi kullanan şirketlerin borsa değerlemeleri de hızlı şekilde yükseldi. Ancak yükselişlerin ardından sert düşüşler yaşandı.
ECB’ye göre yüksek değerlemeler başlangıçta rasyonel beklentilerle de açıklanabilir. Yeni bir teknolojinin gelecekte yaratacağı verimlilik ve kâr artışı konusunda belirsizlik yüksek olduğundan yatırımcılar, büyük kazanç ihtimalini fiyatlara yansıtabilir.
Bununla birlikte yapay zekâ ekonominin geneline yayıldıkça risk de tek bir sektörden bütün ekonomiye taşınabiliyor. Böyle bir durumda yatırımcıların talep ettiği risk primi yükselerek şirket kârları güçlü şekilde artsa bile hisse fiyatları üzerinde aşağı yönlü baskı oluşturabiliyor.
ECB, yatırımcıların aşırı iyimser ve kendine fazla güvenen davranışlarının da fiyatları şirketlerin temel değerlerinin üzerine taşıyabileceğine dikkat çekiyor.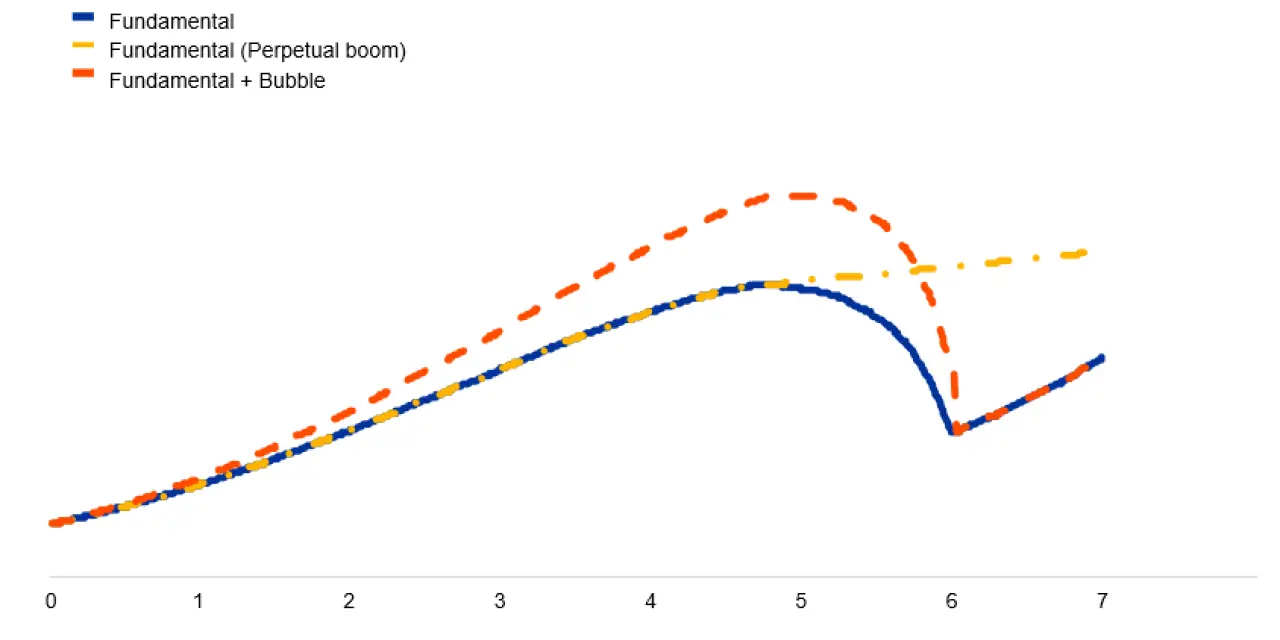
Nvidia örneği dikkat çekiyor
ECB analizinde yapay zekâ yatırım heyecanının şirket değerlemelerini nasıl değiştirdiğine örnek olarak Nvidia gösterildi.
Banka, Nvidia’nın hisse fiyatının 2022’den bu yana yaklaşık 20 kat yükselmesini, yatırımcıların şirketin gelecekte Google benzeri bir konuma ulaşabileceği beklentisiyle açıklıyor. Bu beklentinin gerçekleşmesi durumunda kazanç potansiyeli çok yüksek olurken, gerçekleşmemesi halinde yatırımcıların önemli kayıplarla karşılaşabileceği belirtiliyor.
Euro Bölgesi’nin ABD teknoloji hisselerine maruziyeti yüksek
Olası bir ABD teknoloji hisseleri düzeltmesinin yalnızca ABD yatırımcılarını etkilemeyeceği belirtiliyor.
ECB’ye göre Euro Bölgesi yatırımcılarının ABD’nin önde gelen teknoloji şirketlerine maruziyetinin büyük bölümü doğrudan hisse senedi yatırımlarından değil, yatırım fonları ve borsa yatırım fonları (ETF) üzerinden gerçekleşiyor.
Euro Bölgesi hanehalklarının düşük maliyetli ETF’lere yönelmesiyle ABD teknoloji hisselerine yaklaşık 440 milyar euroluk dolaylı maruziyet taşıdığı tahmin ediliyor. Sigorta şirketleri ve emeklilik fonlarının da önemli miktarda ABD teknoloji hissesi tuttuğu belirtiliyor.
ECB, sert bir düşüş halinde fonların yatırımcıların para çekme taleplerini karşılamak amacıyla önce likit varlıklarını, ardından daha zor satılabilen varlıklarını elden çıkarmak zorunda kalabileceğini belirtiyor. Bu durum satış baskısını artırarak yeni değer kayıplarına ve daha fazla fon çıkışına yol açabilir.
Avrupa borsaları daha düşük risk taşıyor ancak korunmuş değil
Euro Bölgesi hisse senedi piyasalarında da son yıllarda önemli yükselişler yaşanmasına rağmen, fiyat/kazanç oranlarının ABD piyasalarından belirgin şekilde daha düşük olduğu ifade edildi.
ECB, Euro Bölgesi bilgi ve iletişim teknolojileri sektöründeki makroekonomik görünümün dot-com dönemine kıyasla daha dayanıklı olduğunu değerlendiriyor. Bölgede teknoloji şirketlerinin verimliliği ve kâr marjları yükselirken, dijital hizmetlerde iş ortamının aşırı iyimser bir görünüm sergilemediği belirtiliyor.
Ayrıca Euro Bölgesi şirketlerinin yapay zekâ kullanımının ChatGPT’nin 2022’de piyasaya çıkmasından yalnızca birkaç yıl sonra belirgin biçimde arttığı ve son 10 yılda dijital yatırımların toplam büyümesinin aynı dönemdeki GSYH artışının üç katından fazla olduğu kaydedildi.
Buna karşın ECB, Avrupa borsalarının ABD piyasalarıyla tarihsel olarak yüksek korelasyon göstermesi nedeniyle ABD’de yaşanabilecek sert bir düzeltmenin Euro Bölgesi piyasalarını da etkilemesinin kaçınılmaz olabileceği görüşünde.
ECB: Yapay zekâ şoku ABD ile sınırlı kalmayabilir
ECB, tarihsel deneyimlerin teknolojik devrimlerin varlık fiyatlarında yükseliş ve sert düzeltme döngülerine yol açabileceğini gösterdiğini belirtiyor.
Euro Bölgesi’nin ABD’ye kıyasla daha küçük ve daha düşük değerlemelere sahip teknoloji sektörü, bölgede doğrudan bir yapay zekâ kaynaklı borsa çöküşü riskini sınırlıyor. Ancak hanehalkları, sigorta şirketleri ve emeklilik fonlarının küresel endeks fonları üzerinden ABD teknoloji hisselerine önemli miktarda maruz kalması, bölgeyi olası bir ABD şokuna karşı savunmasız bırakıyor.
ECB’ye göre ABD’de yaşanabilecek bir yapay zekâ kaynaklı piyasa sarsıntısı yalnızca finansal piyasalarla sınırlı kalmayabilir. Böyle bir gelişme Euro Bölgesi’nde ekonomik güveni, finansman koşullarını ve istihdam kararlarını da olumsuz etkileyebilir.
ECB’nin mesajı: Yapay zekâ gerçek bir ekonomik dönüşüm yaratıyor olabilir; ancak bu durum, teknoloji hisselerindeki mevcut yüksek değerlemelerin sert bir düzeltme riski taşımadığı anlamına gelmiyor.